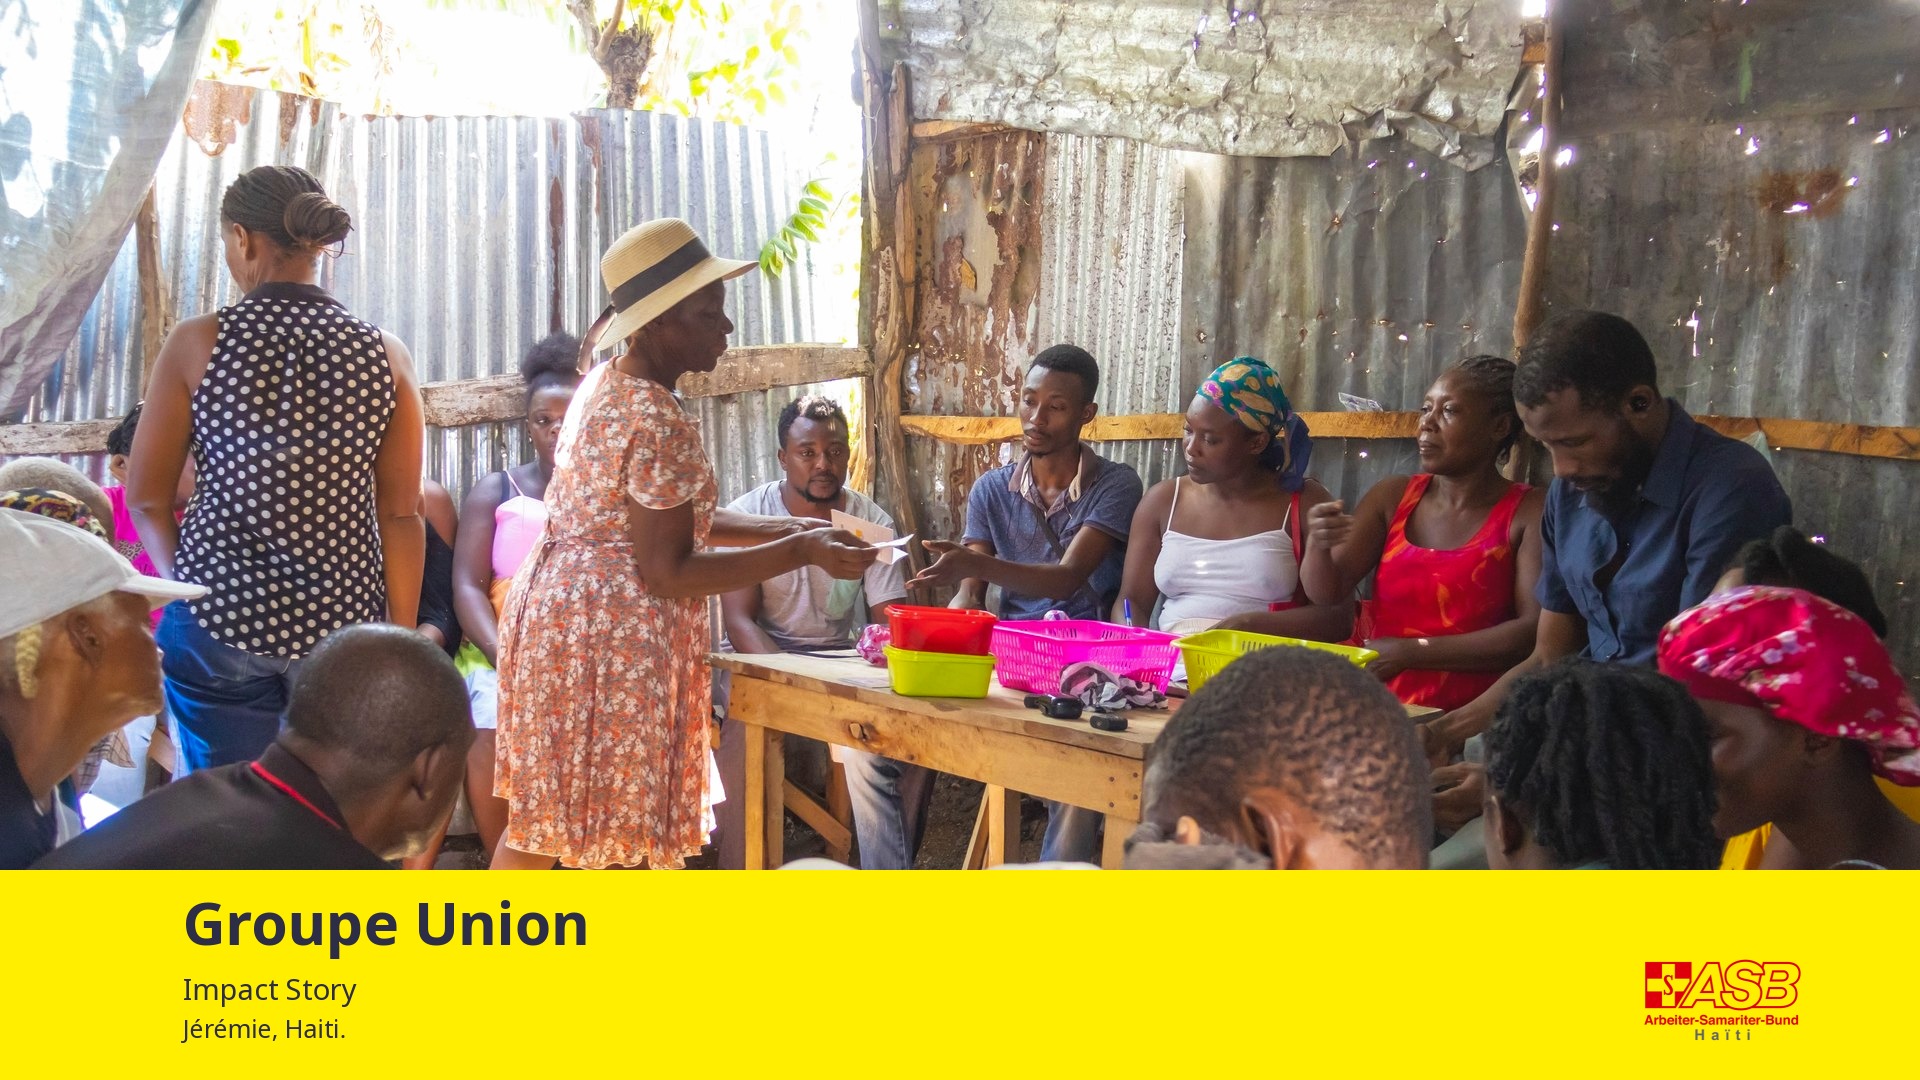
À Merlin, une localité du centre-ville de Jérémie, le Groupe Union est une association villageoise d’épargne et de crédit (AVEC) créée en décembre 2025. Il compte 23 membres actifs, dont 15 femmes et 8 hommes. Les membres épargnent chaque semaine, examinent collectivement les demandes de crédit et suivent les remboursements.
Quatre membres du groupe, présidé par Maurice Chachon, partagent leur expérience. Ancien enseignant et père de deux enfants, Maurice exerce aujourd’hui des activités commerciales. Merveille Marie Fabiola, 34 ans, est technicienne en agronomie et étudiante en sciences infirmières. Merveille Marie Lolie, d’une vingtaine d’années, est infirmière diplômée et commerçante.
Edison Clerville est technicien en agronomie et tient un commerce de téléphonie.
« Je suis heureux parce qu’ils ont créé ce groupe, une grande opportunité pour avancer. »
Le Groupe Union s’est constitué en août 2025 à la suite de formations reçues dans le cadre du projet « Sécurité alimentaire par le transfert de bons alimentaires, la création de jardins familiaux et communautaires et l’inclusion financière à Camp-Perrin et Jérémie, Haïti », mis en œuvre par l’Arbeiter-Samariter-Bund (ASB) et financé par Aktion Deutschland Hilft (ADH). Les formations ont porté sur la méthodologie AVEC, notamment la création des groupes, la gestion de l’épargne et des crédits, le règlement intérieur, les responsabilités des dirigeants et l’égalité entre les femmes et les hommes.
Décider ensemble de ses règles
Plusieurs membres du Groupe Union connaissent d’autres groupes d’épargne, dont le fonctionnement leur paraît souvent improvisé, notamment pour la gestion de l’argent et les conditions de crédit. Maurice souligne que, dans l’AVEC, les principes ont été établis collectivement avant la création du groupe. Merveille Marie Lolie, qui participe à d’autres groupes, relève également des différences dans les principes, les prêts et les modalités de remboursement.
L’entrée au Groupe Union se fait sur invitation. La confiance s’appuie sur des règles telles que des horaires fixes de réunion et des amendes en cas de retard. Les membres examinent les activités des personnes susceptibles de rejoindre le groupe. L’accès au crédit dépend de conditions que Maurice précise.
« Mais c’est important. Pour demander un crédit, nous devons avoir des informations sur vos activités. […] Vous devez exercer une activité qui vous permettra de rembourser avant que le prêt vous soit accordé. »
Le plafond de crédit est fixé à trois fois l’épargne de chaque membre. Il s’applique à tous, y compris au président. Maurice Chachon a utilisé pleinement cette possibilité à travers trois prêts. Son premier crédit, remboursé en trois versements, a servi à financer des frais scolaires. Il voulait ainsi faire lui-même l’expérience des enseignements reçus en formation. Aujourd’hui, il en mesure les effets dans sa propre vie.
« Aujourd’hui, je suis satisfait du groupe créé par ASB, car il m’a beaucoup appris sur la gestion de mes finances personnelles. […] Je n’emprunte pas excessivement et cela m’a aussi permis de grandir personnellement. »
Le crédit pour soutenir les commerces, les études et les jardins
Au 24 septembre 2026, les 23 membres actifs avaient obtenu 40 prêts pour un montant total de 1 205 000 gourdes, dont 402 000 gourdes avaient déjà été remboursées. Chaque semaine, les membres versent entre 250 et 1 250 gourdes dans la caisse. Une session de crédit a lieu toutes les quatre semaines. Les prêts sont remboursables sur trois mois, avec 5 % de frais de service. Les intérêts s’ajoutent à l’épargne pour être répartis entre les membres à la fin du cycle.
Le groupe dispose également d’un fonds social de 49 450 gourdes, distinct des crédits individuels. Selon les règles établies par les membres, il peut être mobilisé pour des gestes de solidarité lorsqu’une personne traverse une difficulté.
Fabiola apprécie le remboursement en trois versements.
« En remboursant une partie chaque mois […] l’argent ne reste pas longtemps entre vos mains, ce qui permet à d’autres personnes qui en ont besoin d’emprunter à leur tour. »
Les premiers prêts de Fabiola ont couvert ses frais de scolarité, puis soutenu le développement de son commerce. Lolie a également obtenu deux prêts, dont le second a renforcé son activité commerciale.
« J’ai pris un premier crédit et j’en ai utilisé une partie pour régler les papiers de l’école. Avec le reste, j’ai commencé un commerce. »
Edison a contracté un seul prêt pour relancer son commerce de téléphonie en difficulté.
« J’ai fini par prendre un prêt parce que mon commerce était en faillite. Eh bien, aujourd’hui, je m’en sors très bien. »
Préparer la suite avec ses propres règles
Pendant le projet, un agent accompagne le groupe. Celui-ci devra ensuite fonctionner de manière indépendante. Ziño Charles, prestataire de services privés certifié, contribue à la création et à l’accompagnement des groupes d’épargne jusqu’à la clôture du projet, prévue en décembre 2026. Pour Maurice Chachon, la fin du projet ne doit pas entraîner celle du groupe.
« […] Nous nous disons que nous ne nous arrêterons pas, que nous continuerons sur le même élan et que nous appliquerons toujours les principes qu’ASB nous a donnés. Grâce à ces principes, nous faisons davantage d’efforts et nous économisons plus d’argent. »
Dans le quartier, Maurice estime que la plupart des habitants cherchent un lieu ou une institution qui les aidera à démarrer une activité. Les vingt-trois membres du Groupe Union ont déjà franchi ce pas, avec des règles qu’ils ont eux-mêmes établies.